随着中国企业全球化进程加快,越来越多企业在香港、新加坡、东南亚、欧洲及北美等地设立经营实体。在出海初期,企业通常根据不同法域,分别委托当地机构处理会计、税务、薪酬、审计和公司维护。这种模式能够支持企业快速落地,但随着海外实体和业务规模不断扩大,分散管理的问题也会逐渐显现:•服务供应商数量不断增加•各法域交付标准和报告口径不一致•财务数据分散,集团难以及时掌握海外经营情况•总部需要投入大量时间协调和...

随着中国企业全球化进程加快,越来越多企业在香港、新加坡、东南亚、欧洲及北美等地设立经营实体。
在出海初期,企业通常根据不同法域,分别委托当地机构处理会计、税务、薪酬、审计和公司维护。这种模式能够支持企业快速落地,但随着海外实体和业务规模不断扩大,分散管理的问题也会逐渐显现:
• 服务供应商数量不断增加
• 各法域交付标准和报告口径不一致
• 财务数据分散,集团难以及时掌握海外经营情况
• 总部需要投入大量时间协调和跟进
• 出现合规问题时,责任主体和升级路径不够清晰
海外财务管理因此不能继续停留在“各地代理分别处理”的阶段,而需要逐步形成统一、可控的全球财务管理体系。

中国企业设计海外财务组织时,应当综合考虑四个核心因素:
• 控制
企业需要掌握银行账户、付款权限、财务数据、会计政策和重大事项审批,确保海外经营始终处于集团可控范围内。
• 合规
不同法域的会计、税务和监管要求存在较大差异。企业不仅要确保各地按时完成申报,还需要建立统一、透明、可追踪的全球合规管理机制。
• 成本
企业需要关注的不只是当地代理的服务报价,还包括内部协调、供应商管理、数据整理和沟通跟进等隐性成本。局部报价最低,并不代表整体成本最优。
• 企业发展阶段
海外财务组织应当与企业发展阶段相匹配。初创期强调快速落地,发展期强调统一管理,成熟期则更加关注控制、效率和经营支持。

一、出海探索期:企业主要考量是快速低成本的满足合规要求,可以临时借助多个专业机构快速建立海外财务和合规基础。
二、出海发展期:随着海外实体增加及海外经营逐步开展,企业搭建财务部决策更多的考虑因素变成对海外公司财务管理的控制与管理成本。企业应及时整合分散的服务资源,可以适时考虑初步逐步整合多家供应到单一有全球服务能力的供应商统一管理财务数据、服务标准和合规进度。
三、出海成熟期:当重点市场形成足够业务规模后,企业海外的经营具备了更高的复杂度,企业搭建海外财务部更多考虑是复杂的业财融合。出海企业可以进一步建立区域财务团队,将核心财务能力逐步内建,同时继续由专业服务供应商处理标准化或法域专业性较强的工作。
因此,海外财务部并不是一个固定的组织架构,而是一套需要伴随企业全球化持续演进的管理体系。

中国企业出海,不仅需要建立海外业务,也需要建立与之匹配的海外财务管理能力。
在设计海外财务组织时,企业应当综合考虑:控制、合规、成本和企业发展阶段。
对于海外实体不断增加、但尚未适合在各法域全面自建财务团队的企业,使用单一海外财务服务供应商,可以有效减少管理复杂度、统一全球合规、提升数据透明度,并为未来扩张保留足够弹性。
这也是中国企业海外财务管理从“分散处理”走向“全球统一管理”的重要一步。
活动预告:中国企业全球化过程中,如何搭建海外财务部?
随着中国企业出海步伐不断加快,海外实体数量增加、跨境经营复杂度提升,如何搭建与企业发展阶段相匹配的海外管理体系,已经成为许多企业关注的重要议题。
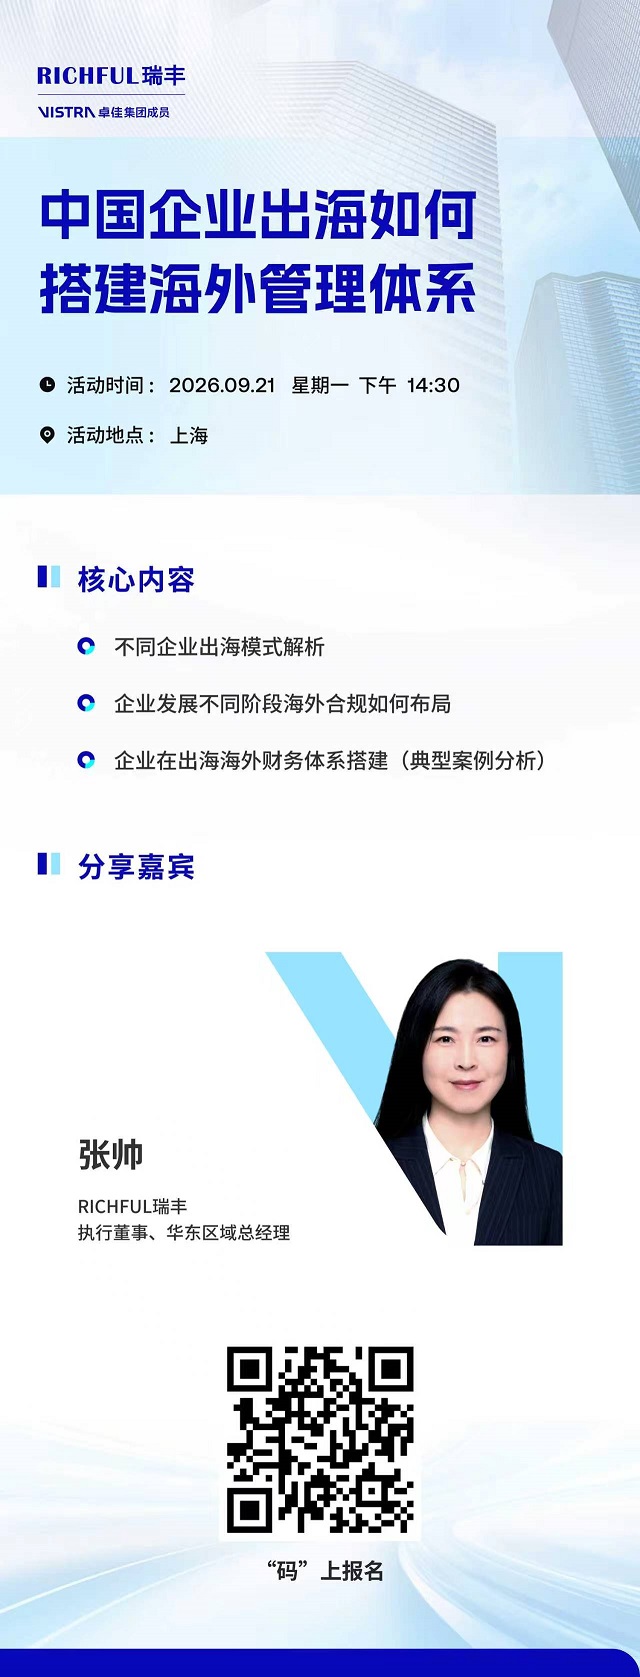
为帮助出海企业更好地应对海外经营中的财务管理与合规挑战,RICHFUL瑞丰将于2026年9月21日在上海举办“中国企业出海如何搭建海外管理体系”专题分享活动,结合实际案例,与企业共同探讨海外管理体系建设的关键路径。
本次活动将围绕以下问题展开讨论:
• 企业如何根据发展阶段设计海外财务组织?
• 海外财务管理如何兼顾控制、合规与成本?
• 分散的海外代理资源应如何整合?
• 为什么单一海外财务服务供应商是更优选择?
• 企业内部团队与外部服务商应如何合理分工?
如果您的企业正在拓展海外市场,已经拥有多个海外实体,或正在考虑提升海外财务管理效率,欢迎参加本次分享活动。
活动详情请见下方海报。扫码报名,与RICHFUL瑞丰专业团队共同探讨中企海外管理体系与财务组织建设的实践经验!
业务覆盖170多个国家和地区
人员包括资深的专业领导层和拥有各相关专业资格的人员。
包括财富杂志全球500强至初创公司等不同规模的企业。
为财富杂志全球500强中50%的企业提供服务。
为于中国香港和中国內地上市的1400多间公司提供投资者和首次招股等服务。
为新加坡及马来西亚600多间上市公司提供服务。
Vistra卓佳 | 瑞丰德永服务客户